 会员投稿
 手机版
 | 基层连线频道

本网讯 (通讯员 宋斌)10月29日,在马峪乡东梁泉村小集中授信会复盘现场,山西清徐农商银行马峪支行客户经理一句“庞老板,入冬经营怎么样?囤货压不压资金?”问出了庞海峰经营小饭店的资金难题。“钱不是没有,是都压在货上了,正好赶上咱们来走访,我准备申请5万元‘家庭备用金’,留着备用”。从1个村到127个村、从1场到2124场集中宣讲,3.16万户白名单背后是清徐农商银行“做小做散”的一个个小缩影。
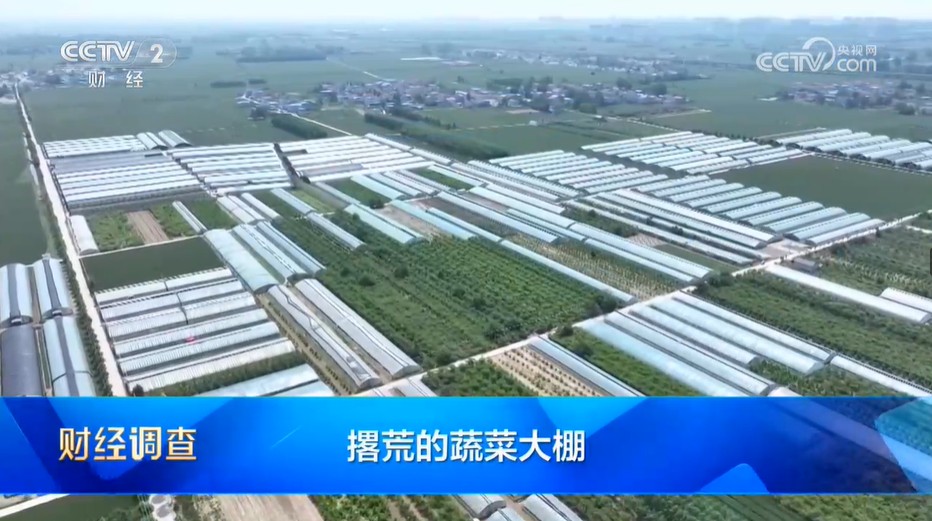
小饭店的“真”需求。东梁泉村的底子是温室大棚蔬菜,白名单上的农户画像,多半绕不开“大棚”“种植”“农资”几个词。庞海峰的饭店不在大棚里,但他服务的是村里人,客人里有拉菜的外地客商、有周边的大棚农户,饭店的现金流和大棚的现金流,在同一个村庄的经济循环里转。马峪支行在梳理白名单时,对庞海峰这类“种植村里面的服务经营户”多次走访了解,把饭店的经营情况摸清楚,而不是只按“大棚”“种植”的画像去套。更关键的是,饭店的需求和大棚户不一样,这就是饭店里的“真”需求。大棚户愁的是农资周转,庞海峰愁的是备货压钱。客户经理走进后厨,看到的是老冰柜、堆到房顶的调料箱,问出来的是“年底备货压资金”的真需求。这5万元“家庭备用金”之所以能撑起底气,第一步是清徐农商银行把饭店的需求问准了。
全民经纪人“熟”人头。村支书的“熟”人头。5万元“家庭备用金”,在清徐农商银行整村授信推进中,并非孤例。目前,该行已完成127个行政村整村评议,服务农户8.66万户,累计举办“小集中授信会”2000余场,累计授信1400余户,用信972户、8069.77万元。支撑这个密度的,是一套被反复打磨的机制。从走村入户到背靠背评议,再到常态化小集中授信会,为每个村建立“一村一档”、每户建立“一户一档”。东梁泉村经纪人曹斌作为村里产业发展和乡村治理带头人,以村党支部书记身份参与邀约,正是这套机制在末梢的运转。村委最清楚谁家底子实、谁家信用好,把村委的“人头熟”翻译成授信名单上的“信用分”,白名单客户突破200户,已精准覆盖60户。
5万元的“快”对位。针对葡萄、蔬菜、红薯等特色产业,清徐农商银行整村授信已实现了全覆盖,“整村授信+家庭备用金”模式下,越来越多的农户受益。围绕清德铺村红薯产业,整村授信让116户农户用信986万元,推动当地红薯种植突破2万亩。庞海峰这笔5万元的特殊性在于,他不属于任何一个“标准产业画像”,不是大棚户,也不是醋企上下游,他开的是饭店。马峪支行客户经理针对备货周期、算包席回款节奏,结合“家庭备用金”的随借随还特性,对上了饭店经营“短、频、急”的资金需求。大棚户讲农资周转,饭店老板讲备货周期,跑运输的讲油费垫付,一个方子治不了所有病,“小集中授信会”升级成“小集中+重点户入户”,8000余万元的信贷用信,正是由无数个“庞海峰的5万块”垒起来的。庞海峰告诉准备出门的客户经理:“11月10号你们来,我把资料备齐。这钱备着,心里不慌。”
(责任编辑 李婉婷)

感谢您的支持,我会继续努力的!

打开支付宝扫一扫,即可进行扫码打赏哦


 京公网安备 11010802028840号│法律顾问:韶风律师事务所